
CREDITO D’IMPOSTA R&S 2015-2019:
STOP ALLA RETROATTIVITÀ DEL MANUALE DI FRASCATI E NUOVE PROSPETTIVE DI TUTELA.
Il Consiglio di Stato, confermando il precedente del TAR Lazio, ha escluso che i criteri più restrittivi del Manuale di Frascati possano essere utilizzati retroattivamente per valutare i progetti realizzati prima del 2020.
La decisione rafforza le difese nei procedimenti di certificazione e offre nuovi argomenti anche nei contenziosi tributari e nelle valutazioni relative al riversamento spontaneo.
Una decisione rilevante per i crediti maturati prima del 2020.
Con la sentenza n. 5627 del 14 luglio 2026, il Consiglio di Stato ha confermato la sentenza del TAR Lazio n. 15039 del 29 luglio 2025, affermando un principio di particolare rilievo per le imprese che hanno fruito del credito d’imposta per attività di ricerca e sviluppo nelle annualità 2015-2019: i criteri del Manuale di Frascati, nella versione recepita dalla disciplina successiva, non possono essere applicati retroattivamente per restringere il perimetro delle attività agevolabili.
Il giudizio amministrativo riguardava il diniego opposto dal Ministero delle Imprese e del Made in Italy alla certificazione di progetti realizzati negli anni 2017, 2018 e 2019. Il TAR aveva annullato il provvedimento, ritenendo illegittimo valutare quelle attività alla luce di parametri introdotti soltanto in epoca successiva. Il Consiglio di Stato ha respinto l’appello del MIMIT e dell’Agenzia delle Entrate, confermando che la spettanza dell’agevolazione deve essere verificata sulla base della normativa vigente nel periodo in cui gli investimenti sono stati effettuati.
La pronuncia non determina, da sola, l’automatico riconoscimento di ogni credito R&S maturato fino al 2019. L’impresa deve comunque dimostrare l’effettivo svolgimento delle attività, la loro riconducibilità alla disciplina applicabile ratione temporis, la corretta quantificazione dei costi e la completezza della documentazione. Ciò che viene escluso è l’introduzione ex post di requisiti più restrittivi non previsti dalla legge vigente al momento della maturazione del beneficio.
Il Manuale di Frascati e i cinque criteri al centro delle contestazioni.
Il Manuale di Frascati è un documento elaborato dall’OCSE per definire e misurare le attività di ricerca e sviluppo. Nella prassi dei controlli sono stati frequentemente richiamati cinque requisiti:
-
novità, intesa come perseguimento di conoscenze o risultati non già acquisiti;
-
creatività, quale elaborazione di concetti o ipotesi originali;
-
incertezza, riferita all’esito, ai tempi o ai costi dell’attività;
-
sistematicità, ossia programmazione e conduzione secondo un metodo definito;
-
trasferibilità o riproducibilità, intesa come possibilità di documentare, condividere o replicare i risultati.
A partire dal 2018, tali criteri sono stati utilizzati dall’Amministrazione anche per verificare crediti riferiti ad annualità precedenti. Il punto controverso era, quindi, se un documento tecnico internazionale, richiamato da atti di prassi e da fonti successive, potesse incidere retroattivamente sul contenuto di un’agevolazione già maturata.
Il principio affermato dal TAR Lazio e confermato dal Consiglio di Stato.
Il TAR Lazio, con la sentenza n. 15039/2025, ha ritenuto che le attività svolte nel periodo 2015-2019 dovessero essere valutate in base all’art. 3 del d.l. n. 145/2013 e al decreto interministeriale 27 maggio 2015, senza applicare retroattivamente i più restrittivi parametri successivamente recepiti.
Il Consiglio di Stato, con la sentenza n. 5627/2026, ha confermato questa impostazione. Il perimetro delle attività agevolabili era già definito dalla normativa vigente nel periodo di riferimento, che non conteneva un rinvio al Manuale di Frascati nella versione 2015. Solo con la legge n. 160/2019 e con la disciplina attuativa del nuovo credito d’imposta, applicabile dal 2020, il legislatore ha introdotto un sistema differente e più restrittivo.
Ne discende un principio coerente con la legalità e con l’affidamento del contribuente: la valutazione del credito deve essere compiuta applicando le regole vigenti al momento della realizzazione del progetto, senza che circolari, linee guida o disposizioni successive possano modificare retroattivamente i requisiti sostanziali dell’agevolazione.
Le ricadute sui contenziosi tributari pendenti.
Per le imprese che hanno impugnato un atto di recupero relativo alle annualità fino al 2019, la decisione del Consiglio di Stato costituisce un precedente di particolare autorevolezza, soprattutto quando la contestazione si fonda, in tutto o in parte, sulla mancata integrazione dei cinque criteri del Manuale di Frascati.
Anche la giurisprudenza tributaria di merito ha più volte valorizzato il principio di irretroattività, escludendo che atti di prassi o parametri tecnici successivi possano restringere il perimetro dell’art. 3 del d.l. n. 145/2013. Le singole controversie restano, tuttavia, legate alle specifiche motivazioni dell’atto di recupero e alla prova concretamente offerta dall’impresa.
In giudizio sarà quindi necessario distinguere tra contestazioni basate esclusivamente su criteri introdotti ex post e rilievi ulteriori, quali l’assenza di attività effettive, l’inadeguatezza della documentazione, l’errata individuazione dei costi ammissibili o la non corretta imputazione temporale del credito.
Riversamento spontaneo: si può chiedere la restituzione delle somme versate?
La questione assume particolare interesse per le imprese che hanno aderito alla procedura di riversamento spontaneo, restituendo il credito utilizzato in compensazione senza applicazione di sanzioni e interessi e con gli effetti previsti dalla disciplina speciale.
La sentenza del Consiglio di Stato non riguarda direttamente il rimborso delle somme riversate e non riconosce automaticamente un diritto alla restituzione.
Tuttavia, quando il riversamento sia stato determinato dalla contestazione della sola mancanza dei criteri del Manuale di Frascati per progetti anteriori al 2020, può essere valutata la presentazione di un’istanza di rimborso, sostenendo che il pagamento sia divenuto non dovuto alla luce del quadro normativo applicabile ratione temporis.
La percorribilità dell’azione deve essere verificata con particolare attenzione, considerando la formulazione dell’istanza di accesso alla procedura, le ragioni che hanno determinato il riversamento, la natura delle contestazioni originarie, l’eventuale definitività degli atti e il dies a quo del termine. Non si tratta, pertanto, di un rimborso automatico, ma di una linea difensiva che richiede un esame individuale della posizione.
Le certificazioni dei progetti anteriori al 2020.
La portata più immediata delle sentenze del TAR Lazio e del Consiglio di Stato riguarda la procedura di certificazione prevista dall’art. 23 del d.l. n. 73/2022.
Per i progetti realizzati fino al 2019, il certificatore e il MIMIT devono applicare la disciplina vigente nel periodo di riferimento.
L’utilizzo rigido dei criteri del Manuale di Frascati nella versione 2015, come condizione retroattiva per il riconoscimento dell’agevolazione, riproporrebbe il vizio censurato dalla giurisprudenza amministrativa.
In presenza di un diniego di certificazione, l’impresa può valutare il ricorso al TAR, ordinariamente entro sessanta giorni dalla notificazione del provvedimento, nonché la presentazione di un’istanza di riesame al MIMIT. Quando i termini di impugnazione siano già scaduti, occorre verificare l’eventuale percorribilità dell’autotutela, tenendo conto della natura del vizio e dello stato del procedimento tributario.
Il profilo penale: crediti inesistenti e crediti non spettanti.
La riforma del sistema sanzionatorio introdotta dal d.lgs. n. 87/2024 ha definito, anche ai fini penali, la distinzione tra crediti inesistenti e crediti non spettanti. La qualificazione non dipende dalla sola etichetta utilizzata nell’atto di recupero, ma dalla concreta struttura del credito e dalla natura delle carenze contestate.
Quando l’attività è stata realmente svolta e la controversia riguarda l’interpretazione di requisiti tecnici o l’applicazione retroattiva di parametri non previsti dalla normativa dell’epoca, può risultare più difficile sostenere l’inesistenza del credito. La valutazione resta comunque necessariamente individuale e deve considerare l’intero quadro documentale e l’eventuale presenza di condotte artificiose o fraudolente.
Per l’indebita compensazione di crediti non spettanti, l’art. 10-quater, comma 2-bis, del d.lgs. n. 74/2000 prevede inoltre una specifica causa di esclusione della punibilità quando, anche per la natura tecnica delle valutazioni, sussistano condizioni di obiettiva incertezza sugli elementi che fondano la spettanza del credito.
Cosa dovrebbe verificare oggi l’impresa?
Alla luce del nuovo orientamento, le imprese interessate dovrebbero procedere a una revisione coordinata della posizione fiscale e tecnica, verificando in particolare:
-
la disciplina applicabile, in relazione all’anno di realizzazione di ciascun progetto;
-
la motivazione della contestazione, per comprendere se il recupero si fondi sui criteri del Manuale di Frascati o anche su rilievi diversi;
-
la documentazione disponibile, compresi relazioni tecniche, registri, costi, personale impiegato e risultati delle attività;
-
lo stato della procedura, distinguendo tra certificazione, controllo, atto di recupero, contenzioso pendente e riversamento spontaneo;
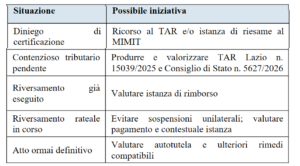
I termini ancora aperti, sia per il ricorso sia per l’eventuale istanza di rimborso. In sintesi:
Richiedi una valutazione della posizione.
Le sentenze del TAR Lazio e del Consiglio di Stato rappresentano un passaggio importante, ma non sostituiscono l’analisi del singolo progetto e della specifica contestazione. Per le imprese che hanno fruito del credito R&S nelle annualità fino al 2019, hanno ricevuto un diniego di certificazione, sono coinvolte in un contenzioso o hanno aderito al riversamento spontaneo, è opportuno verificare tempestivamente la documentazione, i termini ancora disponibili e la strategia più adeguata.
Una valutazione coordinata dei profili tributari, tecnici e, ove necessario, penali consente di individuare le iniziative concretamente percorribili e di evitare la decadenza dai rimedi ancora disponibili.